
Noticias
-

-

El 27 de noviembre de 1992 se inscribió en el Registro Mercantil de Barcelona la sociedad DEPLAN, S.L. con el objeto social “prestación de servicios de asesoramiento y realización de proyectos sobre la evaluación del impacto ambiental, así como la planificación, auditoría y gestión del medio ambiente y la comercialización de sistemas y métodos de gestión ambiental”, iniciando sus operaciones el 1 de enero de 1993.
Corrían por aquellos años el inicio de las consideraciones medioambientales en los proyectos de infraestructuras, y la creación de empresas y servicios alrededor de la preocupación por el medio ambiente como denominador común.
En Cataluña se había creado, en febrero de 1991, el denominado Departament de Medi Ambient, pionero en todo el estado español, y que recogía las competencias en la materia dispersas en el resto de organismos de la Generalitat.
A nivel estatal, sólo existía la Secretaría de Estado para las Políticas del Agua y el Medio Ambiente dentro del Ministerio de Obras Públicas, que en 1993 pasa a denominarse de Obras Públicas, Transportes y Medio Ambiente; y no es hasta 1996 cuando se crea el Ministerio de Medio Ambiente.
Aún se recuerdan como anecdóticos aquellos episodios de la entonces primera ministra de medio ambiente, Isabel Tocino, en favor de la trashumancia con traje campero azul y vara de mando en apoyo de las cañadas reales en Salamanca, o la adhesión, dentro de la Unión Europea, al Protocolo de Kioto en la COP 3 (Kioto, 1997) y que no entró en vigor hasta 2005, por el cual se permitía a España emitir un 15% más que en 1990 de emisiones de gases de efecto invernadero, límite que quedó totalmente superado después del crecimiento que tuvo España durante los siguientes años.

Entrega por el Conseller de Medi Ambient i Habitatge Francesc Baltasar, del reconocimiento a DEPLAN como empresa fundadora de ACECMA (2007)
En aquellos años ya se disponía de algunas normativas sectoriales, como el Real Decreto 849/1986 por el que aprobaba el Reglamento del Dominio Público Hidráulico, que desarrollaba la Ley 29/1985 de Aguas, la Ley 20/1986 básica de residuos tóxicos y peligrosos y su Reglamento 833/1988, la Ley 38/1972, de 22 de diciembre de Protección del Ambiente Atmosférico y su desarrollo mediante el Real Decreto 833/1975 o el Real Decreto legislativo 1302/1986 de evaluación de impacto ambiental y su texto refundido aprobado por el Real Decreto legislativo 1/2008, todas ellas ya derogadas y ampliamente superadas en la actualidad.

Vertido incontrolado de residuos y aguas residuales en el río Llobregat (1998)
Con esos mimbres, DEPLAN inició su andadura por aquel entonces y su primer trabajo fue la realización de un censo medioambiental de actividades en el Ayuntamiento de Ripollet (Barcelona). Después de una etapa inicial marcada por trabajos para la administración pública y un cambio de socios en 1997, nuestra actividad empieza a posicionarse en la ingeniería y consultoría ambiental en el sector industrial, pasando desde entonces poco a poco a ser nuestro campo de actividad mayoritario hasta la actualidad, donde representa más del 90% de nuestra facturación.

No podemos aquí olvidar el decisivo papel en la mejora ambiental de todas las organizaciones que han jugado las normas ISO, en especial desde la aprobación de la primera ISO 14001 en 1996 y que desde DEPLAN tuvimos claro desde el primer momento subiéndonos al tren de la implantación y auditoría de sistemas de gestión ambiental, pero también de calidad, seguridad y salud, gestión energética o más recientemente de huella de carbono.
Por último, destacaría aquí también como fundamental en todo el desarrollo del sector de la ingeniería y consultoría ambiental, la publicación de la Directiva de Prevención y Control Integrado de la Contaminación (por sus siglas en inglés IPPC) y su influencia en el desarrollo legislativo a nivel estatal y autonómico en las diferentes leyes que regulan el control ambiental de las actividades, y en las que DEPLAN es una empresa experta y con muchísima experiencia en los sectores industriales de mayor impacto ambiental.
Desde DEPLAN hemos asesorado a multitud de empresas para mejorar ambientalmente, adoptando tecnologías ambientales y sistemas para minimizar su impacto, ya sea para alcanzar los nuevos requerimientos legislativos de obligado cumplimiento, ya sea para adaptarse voluntariamente a los sistemas de gestión con el fin de satisfacer a sus clientes, a la sociedad y mejorar su eficiencia medioambiental.

Tratamiento de olores en estación depuradora de aguas residuales (2019)
En DEPLAN, también hemos ido evolucionando con los acontecimientos y el mercado ambiental, con un cuidado muy especial por el personal y su formación para poder ofrecer un equipo técnico multidisciplinar con gran experiencia y servicios de alta calidad.

Plan estratégico DEPLAN 2021 – 2025 (julio 2022)
En este periodo de crecimiento de DEPLAN ha sido clave también la creación de las delegaciones: primero en Valencia en el año 2000 y Girona en el 2002, luego Aragón (aunque con varios altibajos entre 2005 y 2020) y finalmente las delegaciones Sur (2016) y Madrid (2017).
Con una plantilla actual de 25 personas y una facturación próxima a los 2 M€, podemos decir muy orgullosamente que somos una empresa sólida, confiable y profesional, que nuestro equipo técnico multidisciplinar de gran experiencia formado por químicos, biólogos, ambientólogos e ingenieros, apoyado por una red de colaboradores expertos en diferentes materias y con el soporte de nuestro departamento de administración, conforma el socio perfecto para un asesoramiento de altísima calidad y desarrollo de sus proyectos de sostenibilidad ambiental con garantías de éxito y fiabilidad.
Por todo ello y después de 30 años ofreciendo soluciones ambientales, nos podemos considerar un referente en el sector y, por tanto, con más fuerza que nunca, reivindicamos nuestro eslogan que nos ha guiado todos estos años:
QUEREMOS SER EL DEPARTAMENTO DE MEDIO AMBIENTE DE SU ORGANIZACIÓN
NUESTRO OBJETIVO: SU MEJORA
Barcelona, mayo de 2023

Jorge Vicente Alfanjarín
Director DEPLAN, S.L.
-

La Estrategia Española de Economía Circular, España Circular 2030, del Ministerio de Transición Ecológica y Reto Demográfico (MITERD), sienta las bases para impulsar un nuevo modelo de producción y consumo en el que el valor de productos, materiales y recursos se mantenga en la economía durante el mayor tiempo posible, a la vez que se reduzca al mínimo la generación de residuos y se aprovechen con el mayor alcance posible los que no se pueden evitar.
Por otro lado, dentro de esta Estrategia y sus correspondientes planes de actuación, se incluyen, como una de las relacionadas con el cierre del círculo, las materias primas secundarias.
Las medidas propuestas por el eje de actuación “Materias primas secundarias” van encaminadas a garantizar la protección del medio ambiente y la salud humana, reduciendo el uso de recursos naturales no renovables y reincorporando en el ciclo de producción los materiales contenidos en los residuos como materias primas secundarias.
La derogada Ley 22/2011, de 28 de julio, de residuos y suelos contaminados ya incorporó a nuestro ordenamiento jurídico los conceptos de “subproducto” y “fin de condición de residuo”, que contribuyen a delimitar la aplicación del régimen jurídico de los residuos y a desarrollar el eje de actuación de Materias primas secundarias.
Siguiendo las pautas de esta regulación, y de la Directiva Marco de residuos, la Ley 7/2022, de residuos y suelos contaminados para una economía circular, que entró en vigor en abril del año pasado, recoge en sus artículos 4 y 5 estos conceptos, y aprovecha para regular los procedimientos mediante los cuales pueden aplicarse.
SUBPRODUCTOS
Una sustancia u objeto resultante de un proceso de producción, cuya finalidad no sea la producción de esa sustancia u objeto, se puede considerar un subproducto cuando se cumplan, simultáneamente, las siguientes condiciones:
- Que se tenga la seguridad de que la sustancia u objeto va a ser utilizado ulteriormente
- Que la sustancia u objeto se pueda utilizar directamente sin tener que someterse a una transformación ulterior distinta de la práctica industrial habitual
- Que la sustancia u objeto se produzca como parte integrante de un proceso de producción
- Que el uso ulterior cumpla todos los requisitos pertinentes relativos al producto, así como a la protección de la salud humana y del medio ambiente, sin que produzca impactos generales adversos para los mismos
Las Comunidades Autónomas evalúan y autorizan como subproducto las sustancias u objetos que tengan origen en una instalación productora ubicada en su territorio, o en otra comunidad autónoma previo informe favorable de ésta, siempre que se destinen a una actividad o proceso industrial concreto en el territorio de la propia comunidad autónoma.
Es muy importante tener en cuenta que estas autorizaciones tienen validez, únicamente, para el uso autorizado del subproducto en la actividad o proceso industrial de destino.
FIN DE CONDICIÓN DE RESIDUO
Determinados tipos de residuos, que hayan sido sometidos a una operación de valorización, incluido el reciclado, podrán dejar de ser considerados como tales, siempre que se cumplan todas las condiciones siguientes:
- Que las sustancias, preparados u objetos resultantes deban ser usados para finalidades específicas
- Que exista un mercado o una demanda para dichas sustancias, preparados u objetos
- Que las sustancias, preparados u objetos resultantes cumplan los requisitos técnicos para las finalidades específicas, la legislación existente y las normas aplicables a los productos
- Que el uso de la sustancia, preparado u objeto resultante no genere impactos adversos globales para el medio ambiente o la salud humana
Las Comunidades Autónomas, a petición del gestor de residuos, podrán incluir en la autorización que concedan conforme al artículo 33 de la Ley 7/2022 de residuos (autorización de operaciones de recogida y tratamiento de residuos), que un residuo valorizado en una instalación ubicada en su territorio deja de ser residuo para que sea usado en una actividad o proceso industrial concreto ubicado en esa misma comunidad autónoma, o bien en otra comunidad autónoma previo informe favorable de esta última.
ÓRDENES MINISTERIALES
Además, actualmente el MITERD ha publicado una serie de órdenes ministeriales para el establecimiento de los criterios de declaración de subproducto o fin de condición de determinados residuos, con el objetivo de dar mayor garantía jurídica a los mismos, así como una armonización en todo el territorio nacional.
En concreto, se han publicado órdenes ministeriales de declaración de subproducto, en el ámbito agroalimentario principalmente, y de fin de condición de residuo para el aceite usado, fuel procedente de residuos MARPOL, papel y cartón recuperado o el caucho granulado y polvo de caucho procedente del tratamiento de residuos de neumáticos fuera de uso.
También existen proyectos de orden ministerial para el plástico, biodiesel a partir de aceite usado, mezclas bituminosas generadas en la demolición de firmes y los residuos de hormigón.

Las órdenes ministeriales para el fin de condición de residuos incluyen en general, y de una manera muy sintética, una serie de condiciones que se describen a continuación:
- Criterios aplicables al residuo en cuestión
- Limitaciones en caso necesario
- Modelo de declaración de conformidad
- Sistema de gestión de calidad que:
- Permita demostrar los criterios aplicables
- Incluya procedimientos para:
- Control y admisión de residuos
- Supervisión del proceso
- Control de calidad
- Observaciones del cliente o siguiente poseedor del residuo
- Revisión y perfeccionamiento del sistema de gestión
- Formación del personal
- Incluya requisitos específicos de control
- Incluya la metodología de muestreo y toma de muestras
- Sea verificado
- Esté accesible a las autoridades
Desde DEPLAN le ofrecemos el asesoramiento y apoyo necesarios para la consultoría de obtención del fin de la condición de sus residuos, siempre con la garantía de calidad, el conocimiento y la experiencia que aporta una Ingeniería y Consultoría fundada en el año 1992 y que se rige con los estándares según la norma ISO 9001 y la norma ISO 14001.
-

-

En el BOE de 7 de diciembre, se ha publicado la Orden TED/1211/2022, de 1 de diciembre, por la que se establecen las bases reguladoras y se efectúa la convocatoria para la concesión de ayudas al impulso de la economía circular.
El Proyecto estratégico para la Recuperación y Transformación Económica (PERTE) en economía circular fue aprobado el 8 de marzo de 2022 en Consejo de Ministros. La finalidad de estas ayudas es fomentar la sostenibilidad y circularidad de los procesos industriales y empresariales para mejorar la competitividad e innovación del tejido industrial, en el marco de una economía circular.
Serán subvencionables las actuaciones que pertenezcan a la Línea de Acción 2 del PERTE
, y que contribuyan de forma sustancial a la transición hacia una economía circular en una de las siguientes categorías: - Reducción del consumo de materias primas vírgenes
- Ecodiseño y puesta en el mercado de productos realizados bajo esquemas de ecodiseño
- Mejora de la gestión de residuos
- Transformación digital de procesos a través de infraestructuras y sistemas

Asimismo, serán subvencionables los proyectos de I+D que se hallen dentro de cualquiera de las categorías a), b) y c) dirigidas a:
- Proyectos de investigación industrial
- Proyectos de desarrollo experimental
- Estudios de viabilidad
Las ayudas reguladas en esta Orden sólo serán aplicables si tienen efecto incentivador sobre la actividad de la empresa objeto de la ayuda. Se considera que la ayuda concedida tiene efecto incentivador cuando el inicio de los trabajos comience a partir de que el beneficiario ha presentado la solicitud y la memoria. Asimismo, deben cumplir el principio de
al medio ambiente. Puede consultar la guía publicada por el Ministerio para la Transición Ecológica y el Reto Demográfico pulsando aquí
Las personas o entidades beneficiarias podrán ser las siguientes, siempre que estén legal y válidamente constituidas, y dispongan de un establecimiento o sucursal en España:
- Las personas jurídicas de derecho privado con personalidad jurídica propia
- Las entidades de economía social
- Las agrupaciones de las anteriores
La ayuda tendrá una cuantía total máxima de 10 millones de euros por proyecto y entidad, y un importe mínimo de 150.000 euros por proyecto y entidad, excepto en el caso de los estudios de viabilidad y proyectos de digitalización, que tendrán una cuantía máxima de 5 millones de euros.
Plazo para la ejecución de los proyectos
El plazo de ejecución máximo de los proyectos varía en función del importe de ayuda asignado:
- 31 de diciembre de 2023 para proyectos con ayuda mayor o igual a 150.000 € y menor o igual a 400.000 €
- 31 de diciembre de 2024 para proyectos con ayuda mayor a 400.000 € y menor o igual a 2.500.000 €
- 31 de diciembre de 2025 para proyectos con ayuda mayor a 2.500.000 € y hasta 10.000.000 €
Plazo de presentación
El plazo de presentación comenzará el día siguiente al de la publicación de esta orden en el BOE y finalizará 45 días naturales a partir de la fecha de publicación (finaliza el 23 de enero de 2023). Las solicitudes presentadas fuera del plazo establecido darán lugar a su inadmisión.
Se admitirá un máximo de dos solicitudes por cada entidad, independientemente de que se presenten de forma individual o agrupada. Se presentará una única solicitud por proyecto.
Desde DEPLAN le ofrecemos nuestra experiencia y el personal acreditado que necesiten para el asesoramiento en la presentación de las solicitudes y el cumplimiento de las demás condiciones necesarias para poder optar a las ayudas correspondientes. Puede enviarnos sus consultas a info@deplan.es.
-

Real Decreto 390/2021, de 1 de junio, por el que se aprueba el procedimiento básico para la certificación de la eficiencia energética de los edificios.
La obtención de la certificación de la eficiencia energética en edificios aplica a:
- Edificios de nueva construcción
- Edificios o partes de edificios existentes que se vendan o alquilen a un nuevo arrendatario
- Edificios o partes de edificios pertenecientes u ocupados por una Administración Pública con una superficie útil total superior a 250 m2
- Edificios o partes de edificios en los que se realicen reformas o ampliaciones
- Edificios o partes de edificios con una superficie útil total superior a 500 m2 destinados a uso administrativo y otros usos
- Edificios que tengan que realizar obligatoriamente la Inspección Técnica del Edificio o inspección equivalente
El certificado de eficiencia energética tendrá una validez máxima de 10 años, excepto cuando la calificación energética sea G, cuya validez máxima será de 5 años.
El propietario del edificio será responsable de la renovación o actualización del certificado de eficiencia energética conforme a las condiciones que establezca el órgano competente de la comunidad autónoma.
Real Decreto Ley 29/2021, de 21 de diciembre, por el que se adoptan medidas urgentes en el ámbito energético para el fomento de la movilidad eléctrica, el autoconsumo y el despliegue de energías renovables
Antes del 1 de enero de 2023, todos los edificios de uso distinto al residencial privado que cuenten con una zona de uso aparcamiento con más de 20 plazas, ya sea en el interior o en un espacio exterior adscrito, así como los estacionamientos existentes no adscritos a edificios con más de 20 plazas, deberán disponer de las siguientes dotaciones mínimas de infraestructura de recarga de vehículos eléctricos:
- Con carácter general, se instalará una estación de recarga por cada 40 plazas de aparcamiento o fracción, hasta 1.000 plazas, y una estación de recarga más por cada 100 plazas adicionales o fracción

- En los edificios que sean titularidad de la Administración General del Estado o de los organismos públicos vinculados a ella o dependientes de la misma, se instalará una estación de recarga por cada 20 plazas de aparcamiento o fracción, hasta 500 plazas, y una estación de recarga más por cada 100 plazas adicionales o fracción
Real Decreto Ley 14/2022, de 1 de agosto, de medidas de sostenibilidad económica en el ámbito del transporte, en materia de becas y ayudas al estudio, así como de medidas de ahorro, eficiencia energética y de reducción de la dependencia energética del gas natural.
Se limitan a partir del día 09/08/2022, las condiciones de temperatura en el interior de los establecimientos habitables que estén acondicionados situados en los edificios y locales destinados a usos administrativos y otros usos
La temperatura se limita a los siguientes valores, siempre y cuando no influya en las disposiciones mínimas de seguridad y salud en los lugares de trabajo:
Calefacción
19º C
Refrigeración
27º C
Humedad relativa comprendida entre el 30 % y el 70 %.
Importante para tener en cuenta:

-

La Ley 7/2022, de residuos y suelos contaminados para una economía circular, que entró en vigor el 10 de abril de 2022, incluye dentro del título VII medidas fiscales para incentivar la economía circular, siendo el primer capítulo el que regula el impuesto especial sobre los envases de plástico no reutilizables (artículos del 67 al 83).
El Impuesto especial sobre los envases de plástico no reutilizables (en adelante IPNR) tiene por objeto el fomento de la prevención de la generación de residuos de este tipo de envases, y el fomento del reciclado de los residuos plásticos.
Ámbito objetivo
El IPNR se aplicará en todo el territorio español a:
- Envases que, conteniendo plástico no reciclado, no son reutilizables.
- Productos plásticos semielaborados destinados a la obtención de los envases, como las preformas, y las láminas de termoplástico.
- Productos que contengan plástico no reciclado destinados a permitir el cierre, la comercialización o la presentación de envases no reutilizables.
A efectos del IPNR tiene la consideración de envase todo producto destinado a realizar la función de contener, proteger, manipular, distribuir y presentar mercancías. Se consideran también envases todos los artículos desechables utilizados con este mismo fin. Dentro de este concepto, y por tanto afectados por el IPNR, se incluyen los envases de venta o primarios, los envases colectivos o secundarios y los envases de transporte o terciarios.
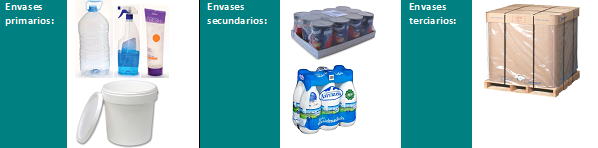
Hay que considerar que se sujetarán al impuesto los envases, tanto vacíos como si estuvieran conteniendo, protegiendo, manipulando, distribuyendo y presentando mercancías. Además, aquellos envases que, estando compuestos de más de un material contengan plástico, se gravarán por la cantidad de plástico no reciclado que contengan. La cantidad de plástico reciclado deberá ser certificada mediante una entidad acreditada, aunque, durante los primeros 12 meses siguientes a la aplicación del IPNR, se podrá acreditar la cantidad de plástico reciclado mediante una declaración responsable firmada por el fabricante.
El tipo impositivo es de 0,45 euros por kilogramo de plástico no reciclado.
Hecho imponible
El hecho imponible del impuesto recae sobre las siguientes actividades:
- La fabricación.
- La importación desde fuera de la UE.
- La adquisición intracomunitaria.
Supuestos de no sujeción y de exención
Existen supuestos de no sujeción y de exención al IPNR regulados en el artículo 73 y artículo 75.
Deducciones y devolución del impuesto
La norma contempla distintos supuestos de disminución de las cuotas tributarias para contribuyentes (adquirientes intracomunitarios y fabricantes) dentro del artículo 80, y la devolución del importe del IPNR dentro del artículo 81.
Devengo
El pago del IPNR en función del hecho imponible se realizará en diferentes momentos, según se trate de fabricación, importación o adquisición intracomunitaria.
Requisitos legales
Los requisitos legales que se desprenden de esta normativa son:

(*) Salvo que exclusivamente realicen adquisiciones intracomunitarias de productos objeto del IPNR conforme algunas de las exenciones del artículo 75.
El cumplimiento de estas obligaciones se realizará a través de la Sede electrónica de la Agencia Estatal de Administración Tributaria. Se encuentra en fase de proyecto la Orden por la que se aprobarán el modelo 592 ‘Impuesto Especial sobre los envases de plástico no reutilizables. Autoliquidación’ y el modelo A22 ‘Impuesto Especial sobre los envases de plástico no reutilizables. Solicitud de devolución’, se determinará la forma y procedimiento para la presentación de los mismos, y se regulará la inscripción en el Registro Territorial y la llevanza de la contabilidad y el registro de existencias, lo que facilitará el cumplimiento de las obligaciones indicadas en el párrafo anterior.
Desde DEPLAN le ofrecemos el asesoramiento y apoyo necesarios para la consultoría de aplicación del nuevo impuesto especial sobre los envases de plástico no reutilizables con el objeto de cumplir con la normativa de aplicación, siempre con la garantía de calidad, el conocimiento y la experiencia que aporta una Ingeniería y Consultoría fundada en el año 1992 y que se rige con los estándares según la norma ISO 9001 y la norma ISO 14001.
-

-

Dentro de nuestro proceso de mejora continua, un año más hemos realizado una serie de mejoras en nuestro servicio on line de actualización legislativa DEPLAN LEGISLACIÓN, donde se han incluido buena parte de las aportaciones de nuestros clientes por un lado y se han implementado las nuevas tendencias de diseño de web responsive por otro, dando como fruto esta nueva versión 3.0, con mejoras en todas las secciones tanto a nivel de gráficos como de contenidos, tal como detallamos a continuación.
NUEVA VISUALIZACIÓN DE LA WEB RESPONSIVE 3.0
Hemos adaptado la plataforma DEPLAN LEGISLACIÓN al formato responsive, lo que permite su visualización desde cualquier dispositivo. A continuación, se muestra la pantalla del apartado inicio del usuario y cada sección en detalle.


Ademá, se ha añadido una NUEVA SECCIÓN de Calendario de alertas: Calendario con previsualización de las alertas activas por mes y día, que las muestra en detalle una vez se accede al día concreto.

Una vez seleccionada la alerta se puede confirmar su cumplimiento, editar y eliminar, además de acceder al requisito en la ECL desde la misma.
APARTADO DE GRÁFICOS
En el apartado de Gráficos se puede consultar el gráfico de cumplimiento en cada centro por categoría, y como NOVEDAD se presenta una tabla con el % de cumplimiento desglosado para cada vector.


APARTADO DE GESTIÓN ECL
NUEVA visualización de la sección de Evaluación del Cumplimiento Legal (ECL) por vectores y resaltado mediante colores el grado de cumplimiento.

Además, desde la parte inferior derecha se accede a la evaluación del requisito y se muestra si existen evidencias, alertas y documentos vinculados al mismo.

Una vez se evalúa el requisito aparece el mensaje de “Requisito actualizado” en la parte superior del mismo.

DEPLAN LEGISLACIÓN es un servicio 100% on line que recoge y valora las propuestas de mejora de nuestros clientes, las cuales son muy valiosas para la mejora y actualización del servicio.
Por ello, el % de satisfacción supera el 93% y cada año hay más empresas que confían en DEPLAN LEGISLACIÓN.
Desde DEPLAN LEGISLACIÓN esperamos que las nuevas actualizaciones les sirvan y ayuden a mejorar el seguimiento, control y evaluación de requisitos legales, objeto de nuestro servicio on line.
-

-

¿Qué es la Huella de Carbono?
La Huella de Carbono es el principal indicador para evaluar la contribución al Cambio Climático de una empresa, producto o servicio. Su unidad de medida es la cantidad de CO2 equivalente, toneladas o kilogramos, que es necesario emitir para la producción de un bien o la prestación de un servicio.
Objetivos del cálculo de la Huella de Carbono:

- Compromiso empresarial con el desarrollo sostenible
- Cumplir con la legislación en el momento en que sea obligatorio su cálculo
- Ser un proveedor comprometido con la lucha conta el cambio climático frente a nuestros clientes
- Herramienta de marketing y comunicación
Calcular la Huella de Carbono permite a las empresas conocer cuáles son sus principales fuentes de emisión de Gases de Efecto Invernadero (GEI) y actuar en su reducción.
¿Cómo se calcula la Huella de Carbono?
La HC se puede calcular para una organización o para un producto:
- Las emisiones de una organización corresponden a las emisiones directas e indirectas de GEI de su actividad
- Las emisiones de un producto corresponden a las emisiones de GEI basadas en el análisis de ciclo de vida de dicho producto (ACV) desde una prespectiva de Huella de Carbono
Para el cálculo se deben definir los límites organizacionales y el alcance del estudio, incluyendo la identificación de las emisiones y remociones directas e indirectas de GEI asociadas a las operaciones de la organización.
Además, la organización debe establecer un año base histórico para las emisiones y remociones o compensaciones de GEI con propósitos de comparación.
Se diferencian 6 categorías de emisiones directas e indirectas:
ALCANCE 1
- Categoría 1. Emisiones directas de GEI asociadas a combustión de fuentes, tanto estacionarias como móviles, y fugas de gases refrigerantes y CO2 en extintores
ALCANCE 2
- Categoría 2. Emisiones indirectas de GEI por energía importada
ALCANCE 3
- Categoría 3. Emisiones indirectas de GEI por transporte asociadas a la movilidad de empleados, viajes de negocio y transporte de materias primas y productos fabricados
- Categoría 4. Emisiones indirectas de GEI por productos utilizados por la organización asociadas al consumo de materias primas y consumo de agua
- Categoría 5. Emisiones indirectas de GEI asociadas con el uso de productos de la organización
- Categoría 6. Emisiones indirectas de GEI por otras fuentes, por ejemplo la gestión de residuos
La organización deberá realizar un análisis de la significancia de las emisiones indirectas.
Verificación, registro y reducción
Una vez la organización conoce la Huella de Carbono de un producto o empresa, hay varias opciones para trabajar en sus compromisos de reducción y compensación de emisiones.
De manera voluntaria, el cálculo de la Huella de Carbono puede ser verificado por un organismo independiente (Entidad de verificación), asegurando así que la declaración relativa a las emisiones de gases de efecto invernadero se considera coherente, transparente y sin discrepancias.
La organización puede poner en marcha iniciativas de reducción de GEI para reducir o prevenir las emisiones de GEI o aumentar las remociones o compensaciones de GEI. Las organizaciones pueden adherirse a los registros oficiales y así establecer de manera voluntaria un compromiso para reducir sus emisiones de GEI. Estos registros ofrecen diversas herramientas, apoyo y reconocimiento a las organizaciones registradas.
Desde DEPLAN,
- Realizamos el cálculo de su huella de carbono.
- Asesoramos y ayudamos a conseguir su verificación según los estándares elegidos (ISO14064, GHG Protocol, ISO 14067, PAS 2060, PAS 2050)
- Tramitamos el registro de su huella de carbono en los registros oficiales. (Ministerio de Transición Ecológica, Oficina Catalana del Cambio Climático …)
-
