
Notícies
-

-

El 27 de novembre de 1992 es va inscriure al Registre Mercantil de Barcelona la societat DEPLAN, S.L. amb l’objecte social “prestació de serveis d’assessorament i realització de projectes sobre l’avaluació de l’impacte ambiental, així com la planificació, auditoria i gestió del medi ambient i la comercialització de sistemes i mètodes de gestió ambiental”, donant inici a les seves operacions l’1 de gener de 1993.
Corrien per aquells anys l’inici de les consideracions mediambientals als projectes de infraestructures, i la creació d’empreses i serveis al voltant de la preocupació pel medi ambient com a denominador comú.
A Catalunya s’havia creat, al febrer de 1991, l’anomenat Departament de Medi Ambient, pioner en tot l’estat espanyol, i que recollia les competències en la matèria disperses a la resta d’organismes de la Generalitat.
A nivell estatal, només existia la Secretaria d’Estat per a les Polítiques de l’Aigua i el Medi Ambient dins del Ministeri d’Obres Públiques, que al 1993 passa a denominar-se d’Obres Públiques, Transports i Medi Ambient; i no és fins al 1996 quan es crea el Ministeri de Medi Ambient.
Encara es recorden com anecdòtics aquells episodis de l’aleshores primera ministra de medi ambient, Isabel Tocino, a favor de la transhumància amb “traje campero” blau i vara de comandament donant recolzament a les canyades reials a Salamanca, o l’adhesió, dins de la Unió Europea, al Protocol de Kyoto a la COP 3 (Kyoto, 1997) i que no va entrar en vigor fins el 2005, pel qual es permetia a Espanya emetre un 15% més que al 1990 d’emissions de gasos d’efecte hivernacle, límit que va quedar totalment superat després del creixement que va tenir España durant els anys següents.

Entrega pel Conseller de Medi Ambient i Habitatge Francesc Baltasar, del reconeixement a DEPLAN como empresa fundadora d’ACECMA (2007)
En aquells anys ja es disposava d’algunes normatives sectorials, com el Reial Decret 849/1986 pel qual s’aprovava el Reglament del Domini Públic Hidràulic, que desenvolupava la Llei 29/1985 d’Aigües, la Llei 20/1986 bàsica de residus tòxics i perillosos i el seu Reglament 833/1988, la Llei 38/1972, de 22 de desembre, de Protecció de l’Ambient Atmosfèric i el seu desenvolupament mitjançant el Reial Decret 833/1975 o el Reial Decret legislatiu 1302/1986 d’avaluació d’impacte ambiental i el seu text refós aprovat pel Reial Decret legislatiu 1/2008, totes elles ja derogades i àmpliament superades a l’actualitat.

Abocament incontrolat de residus i aigües residuals al riu Llobregat (1998)
Amb aquests mitjans, DEPLAN va iniciar la seva marxa en aquells dies i el seu primer treball va ser la realització d’un cens mediambiental d’activitats a l’Ajuntament de Ripollet (Barcelona). Després d’una etapa inicial marcada per treballs per a l’administració pública i un canvi de socis al 1997, la nostra activitat comença a posicionar-se a l’enginyeria i consultoria ambiental al sector industrial, passant des d’aleshores poc a poc a ser el nostre camp d’activitat majoritari fins a l’actualitat, on representa més del 90% de la nostra facturació.

No podem oblidar aquí el decisiu paper a la millora ambiental de totes les organitzacions que han jugat les normes ISO, especialment des de l’aprovació de la primera ISO 14001 al 1996 i que des de DEPLAN vam tenir clar des del primer moment, apostant per la implantació i auditoria de sistemes de gestió ambiental, però també de qualitat, seguretat i salut, gestió energètica o, més recentment, de petjada de carboni.
Finalment, destacaria aquí també com a fonamental en tot el desenvolupament del sector de l’enginyeria i consultoria ambiental, la publicació de la Directiva de Prevenció i Control Integrat de la Contaminació (per les seves sigles en anglès IPPC) i la seva influència en el desenvolupament legislatiu a nivell estatal i autonòmic a les diferents lleis que regulen el control ambiental de les activitats, i en les que DEPLAN és una empresa experta i amb moltíssima experiència en els sectors industrials de major impacte ambiental.
Des de DEPLAN hem assessorat a multitud d’empreses per millorar ambientalment, adoptant tecnologies ambientals i sistemes per a minimitzar el seu impacte, ja sigui per assolir els nous requeriments legislatius d’obligat compliment, ja sigui para adaptar-se voluntàriament als sistemes de gestió amb la finalitat de satisfer al seus clientes, a la societat i millorar la seva eficiència mediambiental.

Tractament d’olors en estació depuradora d’aigües residuals (2019)
A DEPLAN, també hem anat evolucionant amb els esdeveniments i el mercat ambiental, amb una cura molt especial pel personal i la seva formació per poder oferir un equip tècnic multidisciplinari amb gran experiència i serveis d’alta qualitat.

Pla estratègic DEPLAN 2021 – 2025 (juliol 2022)
En aquest període de creixement de DEPLAN ha estat clau també la creació de les delegacions: primer a València l’any 2000 i Girona al 2002, després Aragó (encara que amb diversos alts i baixos entre 2005 y 2020) i finalment les delegacions Sud (2016) i Madrid (2017).
Amb una plantilla actual de 25 persones i una facturació propera als 2 M€, podem dir molt orgullosament que som una empresa sòlida, de confiança i professional, que el nostre equip tècnic multidisciplinari de gran experiència format per químics, biòlegs, ambientòlegs i enginyers, recolzat per una xarxa de col·laboradors experts en diferents matèries i amb el suport del nostre departament d’administració, conforma el soci perfecte per a un assessorament d’altíssima qualitat i desenvolupament dels seus projectes de sostenibilitat ambiental amb garanties d’èxit i fiabilitat.
Por tot això i després de 30 anys oferint solucions ambientals, ens podem considerar un referent en el sector i, per tant, amb més força que mai, reivindiquem els nostre eslògan que ens ha guiat tots aquests anys:
VOLEM SER EL DEPARTAMENT DE MEDI AMBIENT DE LA SEVA ORGANITZACIÓ
EL NOSTRE OBJECTIU: LA SEVA MILLORA
Barcelona, maig de 2023

Jorge Vicente Alfanjarín
Director DEPLAN, S.L.
-

L’Estratègia Espanyola d’Economia Circular, España Circular 2030, del Ministeri de Transició Ecològica y Repte Demogràfic (MITERD), determina les bases per a impulsar un nou model de producció i consum en el que el valor de productes, materials i recursos es mantingui a l’economia durant el major temps possible, alhora que es redueixi al mínim la generació de residus i s’aprofitin amb el major abast possible els que no es poden evitar.
D’altra banda, dins d’aquesta Estratègia i els seus corresponents plans d’actuació, s’inclouen, com una de les relacionades amb el tancament del cercle, les matèries primeres secundàries.
Las mesures proposades por l’eix d’actuació “Matèries primeres secundàries” van encaminades a garantir la protecció del medi ambient i la salut humana, reduint l’ús de recursos naturals no renovables i reincorporant en el cicle de producció els materials continguts en los residus com matèries primeres secundàries.
La derogada Llei 22/2011, de 28 de juliol, de residus i sòls contaminats ja va incorporar al nostre ordenament jurídic els conceptes de “subproducte” y “fi de condició de residu”, que contribueixen a delimitar l’aplicació del règim jurídic dels residus i a desenvolupar l’eix d’actuació de Matèries primeres secundàries.
Seguint les pautes d’aquesta regulació, i de la Directiva Marc de residus, la Llei 7/2022, de residus i sòls contaminats per a una economia circular, que va entrar en vigor l’abril del any passat, recull en els seus articles 4 i 5 aquests conceptes, i aprofita per regular els procediments mitjançant els quals poden aplicar-se.
SUBPRODUCTES
Una substància o objecte resultant d’un procés de producció, la finalitat del qual no sigui la producció d’aquesta substància o objecte, es pot considerar un subproducte quan es compleixin, simultàniament, les següents condicions:
- Que es tingui la seguretat de que la substància o objecte serà utilitzat ulteriorment
- Que la substància o objecte es pugui utilitzar directament sense haver que sotmetre’s a una transformació ulterior diferent de la pràctica industrial habitual
- Que la substància o objecte es produeixi com a part integrant d’un procés de producció
- Que l’ús ulterior compleixi tots els requisits pertinents relatius al producte, així com a la protecció de la salut humana i del medi ambient, sense que produeixi impactes generals adversos per a aquests
Les Comunitats Autònomes avaluen i autoritzen com a subproducte les substàncies o objectes que tinguin origen en una instal·lació productora ubicada en el seu territori, o en una altra comunitat autònoma previ informe favorable d’aquesta, sempre que es destinin a una activitat o procés industrial concret en el territori de la pròpia comunitat autònoma.
És molt important tenir en compte que aquestes autoritzacions tenen validesa, únicament, per l’ús autoritzat del subproducte a l’activitat o procés industrial de destí.
FI DE CONDICIÓ DE RESIDU
Determinats tipus de residus, que hagin estat sotmesos a una operació de valorització, inclòs el reciclat, podran deixar de ser considerats como a tals, sempre que es compleixin totes les condicions següents:
- Que les substàncies, preparats o objectes resultants hagin de ser usats per a finalitats específiques
- Que existeixi un mercat o una demanda per a aquestes substàncies, preparats o objectes
- Que las substàncies, preparats o objectes resultants compleixin els requisits tècnics per a les finalitats específiques, la legislació existent i les normes aplicables als productes
- Que l’ús de la substància, preparat o objecte resultant no generi impactes adversos globals per al medi ambient o la salut humana
Les Comunitats Autònomes, a petició del gestor de residus, podran incloure en l’autorització que concedeixin conforme a l’article 33 de la Llei 7/2022 de residus (autorització d’operacions de recollida i tractament de residus), que un residu valoritzat en una instal·lació ubicada al seu territori deixi de ser residu perquè sigui usat en una activitat o procés industrial concret ubicat en aquesta mateixa comunitat autònoma, o bé en una altra comunitat autònoma previ informe favorable d’aquesta última.
ORDRES MINISTERIALS
A més, actualment el MITERD ha publicat una sèrie d’ordres ministerials per establir els criteris de declaració de subproducte o fi de condició de determinats residus, amb l’objectiu de donar major garantia jurídica als mateixos, així com una harmonització en tot el territori nacional.
En concret, s’han publicat ordres ministerials de declaració de subproducte, en l’àmbit agroalimentari principalment, i de fi de condició de residu per l’oli usat, fuel procedent de residus MARPOL, paper i cartró recuperat o el cautxú granulat y pols de cautxú procedent del tractament de residus de pneumàtics fora d’ús.
També existeixen projectes d’ordre ministerial per al plàstic, biodièsel a partir d’oli usat, mescles bituminoses generades en la demolició de ferms i els residus de formigó.

Les ordres ministerials per a la fi de condició de residus inclouen en general, i d’una manera molt sintètica, una sèrie de condicions que es descriuen a continuació:
- Criteris aplicables al residu en qüestió
- Limitacions en cas necessari
- Model de declaració de conformitat
- Sistema de gestió de qualitat que:
- Permeti demostrar els criteris aplicables
- Inclogui procediments per a:
- Control i admissió de residus
- Supervisió del procés
- Control de qualitat
- Observacions del client o següent posseïdor del residu
- Revisió i perfeccionament del sistema de gestió
- Formació del personal
- Inclogui requisits específics de control
- Inclogui la metodologia de mostreig i presa de mostres
- Sigui verificat
- Estigui accessible a les autoritats
Des de DEPLAN li oferim l’assessorament i recolzament necessaris per a la consultora d’obtenció de la fi de la condició dels seus residus, sempre amb la garantia de qualitat, el coneixement i l’experiència que aporta una Enginyeria i Consultoria fundada l’any 1992 i que es regeix amb els estàndards segons la norma ISO 9001 y la norma ISO 14001.
-

-

Al BOE de 7 de desembre, s’ha publicat l ‘Ordre TED/1211/2022, de 1 de desembre, per la que s’estableixen les bases reguladores i s’efectua la convocatòria per a la concessió d’ajudes a l’impuls de l’economia circular.
El Projecte estratègic per a la Recuperació i Transformació Econòmica (PERTE) en economia circular fou aprovat el 8 de març de 2022 en Consell de Ministres. La finalitat d’aquestes ajudes és fomentar la sostenibilitat i circularitat dels processos industrials i empresarials per a millorar la competitivitat i innovació del teixit industrial, dins del marc d’una economia circular.
Seran subvencionables les actuacions que pertanyin a la Línia d’Acció 2 del PERTE
, i que contribueixin de manera substancial a la transició cap a una economia circular en una de les següents categories: - Reducció del consum de matèries primeres verges
- Ecodisseny i posada en el mercat de productes realitzats sota esquemes d’ecodisseny
- Millora de la gestió de residus
- Transformació digital de processos a través d’infraestructures i sistemes

Així mateix, seran subvencionables els projectes de I+D que es trobin dins de qualsevol de les categories a), b) i c) dirigides a:
- Projectes d’investigació industrial
- Projectes de desenvolupament experimental
- Estudis de viabilitat
Les ajudes regulades en aquesta Ordre només seran aplicables si tenen efecte incentivador sobre l’activitat de l’empresa objecte de l’ajuda. Es considera que l’ajuda concedida té efecte incentivador quan l’inici dels treballs comenci a partir de que el beneficiari ha presentat la sol·licitud i la memòria. Així mateix, han de complir el principi de
al medi ambient. Pot consultar la guia publicada pel Ministeri per a la Transició Ecològica i el Repte Demogràfic prement aquí
Les persones o entitats beneficiàries podran ser las següents, sempre que estiguin legal i vàlidament constituïdes, i disposin d’un establiment o sucursal a Espanya:
- Les persones jurídiques de dret privat amb personalitat jurídica pròpia
- Les entitats d’economia social
- Les agrupacions de les anteriors
L’ajuda tindrà una quantia total màxima de 10 milions d’euros per projecte i entitat, i un import mínim de 150.000 euros per projecte i entitat, excepte en el cas dels estudis de viabilitat i projectes de digitalització, que tindran una quantia màxima de 5 milions d’euros.
Termini per a l’execució dels projectes
El termini d’execució màxim dels projectes varia en funció de l’import d’ajuda assignat:
- 31 de desembre de 2023 per a projectes amb ajuda major o igual a 150.000€ i menor o igual a 400.000€
- 31 de desembre de 2024 per a projectes amb ajuda major a 400.000€ i menor o igual a 2.500.000€
- 31 de desembre de 2025 per a projectes amb ajuda major a 2.500.000€ i fins a 10.000.000 €
Termini de presentació
El termini de presentació començarà l’endemà de la publicació d’aquesta ordre al BOE i finalitzarà 45 dies naturals a partir de la data de publicació (finalitza el 23 de gener de 2023). Les sol·licituds presentades fora del termini establert donaran lloc a la seva inadmissió.
S’admetrà un màxim de dues sol·licituds per cada entitat, independentment de que es presentin de forma individual o agrupada. Es presentarà una única sol·licitud por projecte.
Des de DEPLAN li oferim la nostra experiència i el personal acreditat que necessiten per l’assessorament en la presentació de les sol·licituds i el compliment de les demés condicions necessàries per a poder optar a les ajudes corresponents. Pot enviar-nos les seves consultes a info@deplan.es.
-

Reial Decret 390/2021, d’1 de juny, pel que s’aprova el procediment bàsic per a la certificació de la eficiència energètica dels edificis.
L’obtenció de la certificació de la eficiència energètica en edificis aplica a:
- Edificis de nova construcció
- Edificis o parts d’edificis existents que se venguin o lloguin a un nou arrendatari
- Edificis o parts d’edificis pertanyents o ocupats per una Administració Pública amb una superfície útil total superior a 250 m2
- Edificis o parts d’edificis en els que es realitzin reformes o ampliacions
- Edificis o parts d’edificis amb una superfície útil total superior a 500 m2 destinats a ús administratiu i altres usos
- Edificis que hagin de realitzar obligatòriament la Inspecció Tècnica de l’Edifici o inspecció equivalent
El certificat d’eficiència energètica tindrà una validesa màxima de 10 anys, excepte quan la qualificació energètica sigui G, la validesa màxima dels quals serà de 5 anys.
El propietari de l’edifici serà responsable de la renovació o actualització del certificat d’eficiència energètica conforme a les condicions que estableixi l’òrgan competent de la comunitat autònoma.
Reial Decret Llei 29/2021, de 21 de desembre, pel qual s’adopten mesures urgents a l’àmbit energètic per al foment de la mobilitat elèctrica, l’autoconsum i el desplegament d’energies renovables
Abans de l’1 de gener de 2023, tots els edificis d’ús diferent al residencial privat que comptin amb una zona d’ús d’aparcament amb més de 20 places, ja sigui a l’interior o en un espai exterior adscrit, així com els estacionaments existents no adscrits a edificis amb més de 20 places, hauran de disposar de las següents dotacions mínimes de infraestructura de recàrrega de vehicles elèctrics:
- Amb caràcter general, s’instal·larà una estació de recàrrega per cada 40 places d’aparcament o fracció, fins a 1000 places, i una estació de recàrrega més per cada 100 places addicionals o fracció.

- Als edificis que siguin titularitat de l ‘Administració General de l’Estat o dels organismes públics vinculats a ella o dependents d’aquesta, s’instal·larà una estació de recàrrega per cada 20 places d’aparcament o fracció, fins a 500 places, i una estació de recàrrega més per cada 100 places addicionals o fracció.
Reial Decret Llei 14/2022, d’1 d’agost, de mesures de sostenibilitat econòmica en l’àmbit del transport, en matèria de beques y ajudes a l’estudi, així com de mesures d’estalvi, eficiència energètica i de reducció de la dependència energètica del gas natural.
Es limiten a partir del dia 09/08/2022, les condicions de temperatura a l’interior dels establiments habitables que estiguin condicionats situats als edificis i locals destinats a usos administratius i altres usos
La temperatura es limita als següents valors, sempre i quan no influeixi en les disposicions mínimes de seguretat i salut als llocs de treball:
Calefacció
19º C
Refrigeració
27º C
Humitat relativa compresa entre el 30 % y el 70 %.
Important a tenir en compte:

-

La Llei 7/2022, de residus i sòls contaminats per a una economia circular, que va entrar en vigor el 10 d’abril de 2022, inclou dins del títol VII mesures fiscals per incentivar l’economia circular, sent el primer capítol el que regula l’impost especial sobre els envasos de plàstic no reutilitzables (articles del 67 al 83).
L’impost especial sobre els envasos de plàstic no reutilitzables (en endavant IPNR) té per objecte el fomento de la prevenció de la generació de residus d’aquest tipus d’envasos, i el foment del reciclatge dels residus plàstics.
Àmbit objectiu
L’IPNR s’aplicarà en tot el territori espanyol a:
- Envasos que, contenint plàstic no reciclat, no són reutilitzables.
- Productes plàstics semielaborats destinats a l’obtenció dels envasos, com les preformes, i les làmines de termoplàstic.
- Productes que continguin plàstic no reciclat destinats a permetre el tancament, la comercialització o la presentació d’envasos no reutilitzables.
A efectes de l’IPNR te la consideració d’envàs tot producte destinat a realitzar la funció de contenir, protegir, manipular, distribuir i presentar mercaderies. Es consideren també envasos tots els articles d’un sol ús utilitzats amb aquesta mateixa finalitat. Dins d’aquest concepte, i per tant afectats per l’IPNR, s’inclouen els envasos de venda o primaris, els envasos col·lectius o secundaris i els envasos de transport o terciaris.
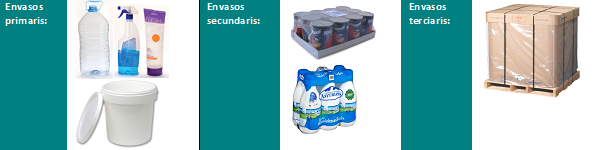
Cal considerar que estaran subjectes a l’impost els envasos, tant buits como si estiguessin contenint, protegint, manipulant, distribuint i presentant mercaderies. A més, aquells envasos que, estant composats de més d’un material contenguin plàstic, es gravaran per la quantitat de plàstic no reciclat que continguin. La quantitat de plàstic reciclat haurà de ser certificada mitjançant una entitat acreditada, encara que, durant els primers 12 mesos següents a l’aplicació de l’IPNR, es podrà acreditar la quantitat de plàstic reciclat mitjançant una declaració responsable signada pel fabricant.
El tipus impositiu és de 0,45 euros por kilogram de plàstic no reciclat.
Fet imposable
El fet imposable de l’impost recau sobre les següents activitats:
- La fabricació.
- La importació des de fora de la UE.
- L’adquisició intracomunitària.
Supòsits de no subjecció i d’exempció
Existeixen supòsits de no subjecció y d’exempció a l’IPNR regulats a l’article 73 i l’article 75.
Deduccions i devolució de l’impost
La norma contempla diferents supòsits de disminució de les quotes tributàries per a contribuents (adquirents intracomunitaris i fabricants) dins de l’article 80, i la devolució de l’import de l’IPNR dins de l’article 81.
Meritació
El pagament de l’IPNR en funció del fet imposable es realitzarà en diferents moments, segons es tracti de fabricació, importació o adquisició intracomunitària.
Requisits legals
Els requisits legals que es desprenen d’aquesta normativa són:

(*) Tret que exclusivament realitzin adquisicions intracomunitàries de productes objecte de l’IPNR conforme algunes de les exempcions de l’article 75.
El compliment d’aquestes obligacions es realitzarà a través de la Seu electrònica de l’Agència Estatal d’Administració Tributària. Es troba en fase de projecte l’Ordre per la que s’aprovaran el model 592 ‘Impost Especial sobre els envasos de plàstic no reutilitzables. Autoliquidació’ i el model A22 ‘Impost Especial sobre els envasos de plàstic no reutilitzables. Sol·licitud de devolució’, es determinarà la forma i procediment para a la seva presentació, i es regularà la inscripció al Registre Territorial i la gestió de la comptabilitat i el registre d’existències, el que facilitarà el compliment de las obligacions indicades al paràgraf anterior.
Des de DEPLAN li oferim l’assessorament i recolzament necessaris per a la consultoria d’aplicació del nou impost especial sobre els envasos de plàstic no reutilitzables amb l’objectiu de complir amb la normativa d’aplicació, sempre amb la garantia de qualitat, el coneixement i l’experiència que aporta una Enginyeria i Consultoria fundada l’any 1992 i que es regeix amb els estàndards segons la norma ISO 9001 i la norma ISO 14001.
-

-

Dins del nostre procés de millora continua, un any més hem realitzat una sèrie de millores al nostre servei on line d’actualització legislativa DEPLAN LEGISLACIÓN, on s’han inclòs una bona part de les aportacions dels nostres clients per una banda, i s’han implementat les noves tendències de disseny de web responsive por una altra, donant com a fruit aquesta nova versió 3.0, amb millores a totes les seccions tant a nivell de gràfics com de continguts, tal i com detallem a continuació.
Nova visualització de la WEB RESPONSIVE 3.0
Hem adaptat la plataforma DEPLAN LEGISLACIÓN al format responsive, el que permet la seva visualització des de qualsevol dispositiu. A continuació, es mostra la pantalla de l’apartat inici de l’usuari i cada secció en detall.


A més, s’ha afegit una NOVA SECCIÓ de Calendari d’alertes: Calendari amb previsualització de les alertes actives per mes i dia, que les mostra en detall un cop s’accedeix al dia concret.

Un cop seleccionada l’alerta es pot confirmar el seu compliment, editar i eliminar, a més d’accedir al requisit a la ECL des de la mateixa.
Apartat de gràfics
A l’apartat de Gràfics es pot consultar el gràfic de compliment a cada centre per categoria, i com a NOVETAT es presenta una taula amb el % de compliment desglossat per a cada vector.


Apartat de Gestió ECL
NOVA visualització de la secció d’Avaluació de Compliment Legal (ECL) per vectors, i ressaltat mitjançant colors el grau de compliment.

A més, des de la part inferior dreta s’accedeix a l’avaluació del requisit i es mostra si existeixen evidències, alertes i documents vinculats al mateix.

Un cop s’avalua el requisit apareix el missatge de “Requisit actualitzat” a la part superior del mateix.

DEPLAN LEGISLACIÓN és un servei 100% on line que recull i valora les propostes de millora dels nostres clients, les quals són molt valuoses per a la millora i actualització del servei.
Per això, el % de satisfacció supera el 93% i cada any hi ha més empreses que confien en DEPLAN LEGISLACIÓN.
Des de DEPLAN LEGISLACIÓN esperem que les noves actualitzacions els serveixin i ajudin a millorar el seguiment, control i avaluació de requisits legals, objecte del nostre servei on line.
-

-

Què és la Petjada de Carboni?
La Petjada de Carboni és el principal indicador per avaluar la contribució al Canvi Climàtic d’una empresa, producte o servei. La seva unitat de mesura és la quantitat de CO2 equivalent, tones o kilograms, que cal emetre per a la producció d’un be o a la prestació d’un servei.
Objectius del càlcul de la Petjada de Carboni:

- Compromís empresarial amb el desenvolupament sostenible
- Complir amb la legislació en el moment en que sigui obligatori el seu cálcul
- Ser un proveïdor compromès amb la lluita contra el canvi climàtic enfront dels nostres clientes
- Eina de marketing i comunicació
Calcular la Petjada de Carboni permet a les empreses conèixer quines són les seves principals fonts d’emissió de Gasos d’Efecte Hivernacle (GEH) i actuar a la seva reducció.
Còm es calcula la Petjada de Carboni?
La PC es pot calcular per a una organització o per a un producte:
- Les emissions d’una organització corresponen a les emissions directes i indirectes de GEH de la seva activitat
- Las emissions d’un producte corresponen a les emissions de GEI basades en l’anàlisi de cicle de vida de l’esmentat producte (ACV) des d’una perspectiva de Petjada de Carboni
Pel càlcul s’han de definir els límits organitzacionals i l’abast de l’estudi incloent la identificació de les emissions i remocions directes i indirectes de GEH associades a les operacions de l’organització.
A més, l’organització ha d’establir un any basi històric per a les emissions i remocions o compensacions de GEH amb propòsits de comparació
Es diferencien 6 categories d’emissions directes i indirectes:
ABAST 1
- Categoria 1. Emissions directes de GEH associades a combustió de fonts tant associades a combustió de fonts, tant estacionàries com mòbils, i fugides de gasos refrigerants i CO2 en extintors
ABAST 2
- Categoria 2. Emissions indirectes de GEH per energia importada
ABAST 3
- Categoria 3. Emissions indirectes de GEH per transport associades a la mobilitat d’empleats, viatges de negoci i transport de matèries primeres i productes fabricats
- Categoria 4. Emissions indirectes de GEH per productes utilitzats per la organització associades al consum de matèries primeres i consum d’aigua
- Categoria 5. Emissions indirectes de GEH associades amb l’ús de productes de la organització
- Categoria 6. Emissions indirectes de GEH per altres fonts, per exemple la gestió de residus
L’organització haurà de realitzar una anàlisi de la significança de les emissions indirectes
Verificació, registre i reducció
Un cop l’organització coneix la Petjada de Carboni d’un producte o empresa, hi ha vàries opcions per treballar en els seus compromisos de reducció i compensació d’emissions.
De manera voluntària, el càlcul de la Petjada de Carboni pot ser verificat per un organisme independent (Entitat de verificació), assegurant així que la declaració relativa a les emissions de gasos d’efecte hivernacle es considera coherent, transparent i sense discrepàncies.
L’organització pot posar en marxa iniciatives de reducció de GEH per a reduir o prevenir les emissions de GEH o augmentar les remocions o compensacions de GEH. Les organitzacions poden adherir-se als registres oficials i així establir de manera voluntària un compromís per reduir les seves emissions de GEH. Aquests registres ofereixen diverses eines, recolzament i reconeixement a les organitzacions registrades.
Des de DEPLAN,
- Realitzem el càlcul de la seva Petjada de Carboni
- Assessorem i ajudem a aconseguir la seva verificació segons els estàndards triats (ISO14064, GHG Protocol, ISO 14067, PAS 2060, PAS 2050)
- Tramitem el registre de la seva Petjada de Carboni als registres oficials (Ministeri de Transició Ecològica, Oficina Catalana del Canvi Climàtic …)
-
